2026年10月26日 星期一
首    页 期刊介绍 投稿指南 栏目设置 往期目录 推荐文章 版权声明 联系我们
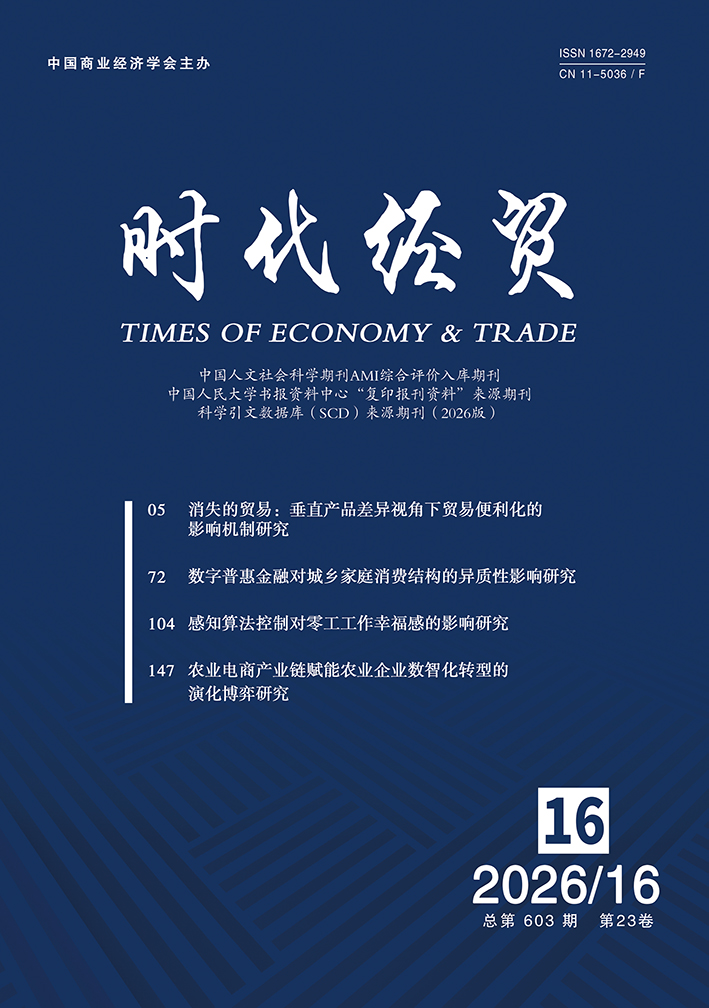
16
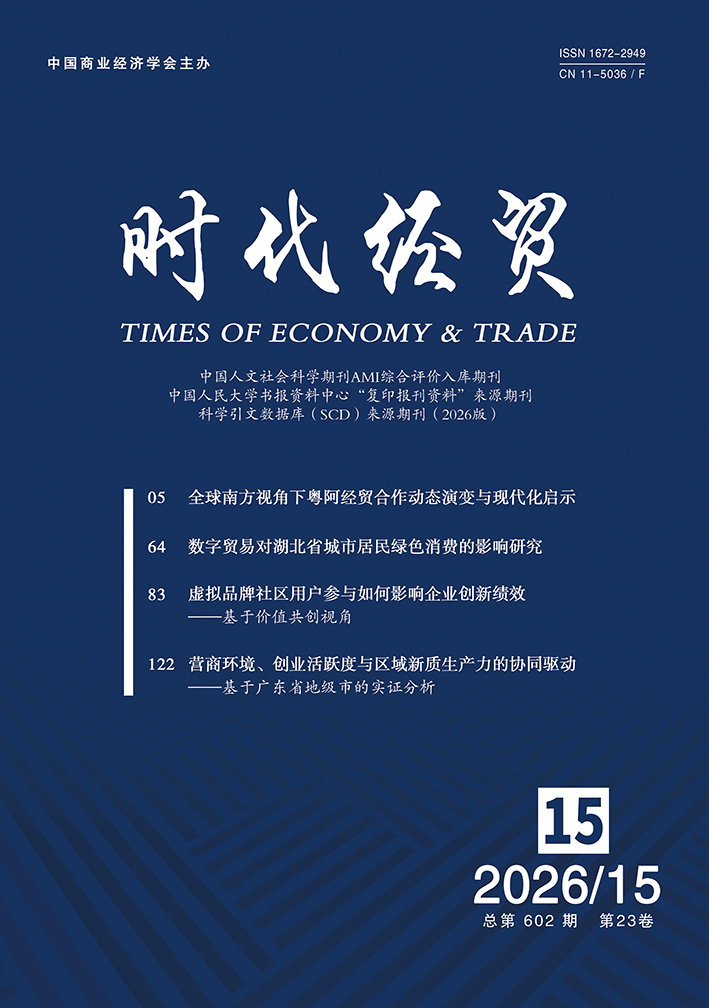
15
 

时代经贸》杂志创刊于 2003 年,主管单位为中国商业联合会,主办单位为中国商业经济学会,出版单位为《时代经贸》杂志社(北京)有限公司。 国内统一连续出版物号:CN 11-5036/F,国际标准连续出版物号:ISSN 1672-2949。本刊为《国家哲学社会科学文献中心》、《中国知网(CNKI)系列数据库》、《中国学术期刊综合评价数据库》、《中国期刊全文数据库(CJFD)》、《维普中文科技期刊数据库》、《中文科技期刊数据库(全文版)》和《中国核心期刊(遴选)数据库》等平台全文收录期刊。

本刊鼓励理论和经验研究相结合的学术取向,倡导规范、严谨的研究方法,要求选题新颖、研究深入、资料详实、论证严密、行文规范,文章不得使用AI写作。

对拟刊用的稿件,本刊有权进行技术性加工和文字修改,如不同意,请投稿时注明。

作者向本刊投稿,即视同投稿论文许可给本刊复制权、发行权、翻译权及网络传播权。任何机构或个人未经本刊编辑部书面授权或同意,不得转载本刊文章。


    特此公告
 
 
往期目录 > 2026年 第14期
环境会计信息披露对企业全要素生产率的影响研究
作者:蔡佳硕1 高 谨2 董梅生1
作者单位:1.江苏大学财经学院 2.长安大学经济与管理学院
【摘    要】本文以党的十九大“坚持人与自然和谐共生,建设生态文明”理念为研究背景,立足数字经济发展态势,系统探究企业环境会计信息披露对全要素生产率的影响效应。选取2009-2022年A股上市公司为研究样本,依托信息不对称、信号传递、利益相关者及资源基础观理论,实证检验环境会计信息披露与企业全要素生产率的内在关联。采用LP法测算全要素生产率,通过内容打分法构建环境会计信息披露指标,多元回归结果显示:环境会计信息披露质量提升能够显著助推企业全要素生产率增长;企业规模扩张、营收成长性改善有利于生产率提升,过高财务杠杆则产生抑制效应。滞后一期核心解释变量的稳健性检验印证结论可靠。据此,本文从完善法规制度、激发企业自主披露动力、发展绿色金融、强化社会监督、赋能绿色技术创新等层面提出优化路径,助力企业实现环境效益与生产效率协同提升。
【关键词】环境会计信息披露;全要素生产率;利益相关者理论

【中图分类号】 F275.2       【文献标识码】 A         【文章编号】1672-2949(2026)14-0059-03

基金项目:国家社会科学基金一般项目“产业关联视角下科技金融促进数实深度融合的机制与政策优化研究”(项目编号:24BJY086);国家社会科学基金后期资助项目“绿色技术跨国合作创新网络的动态演化、驱动机制及引导策略研究”(项目编号:23FGLB024);国家社会科学基金后期资助项目“海域资源高质量开发利用机制重构”(项目编号:20FGLB016)
作者简介:蔡佳硕(2002-),男,汉族,浙江温州人,江苏大学财经学院硕士在读,研究方向为数字经济;高谨(1995-),男,汉族,福建福州人,博士,长安大学经济与管理学院教授,硕士生导师,研究方向为行为金融学;董梅生(1976-),通讯作者,女,汉族,安徽潜山人,博士,江苏大学财经学院教授,硕士生导师,研究方向为数字经济。
文章著录格式:蔡佳硕,高谨,董梅生. 环境会计信息披露对企业全要素生产率的影响研究 [J]. 时代经贸,2026(14):059-061

阅读全文
 
版权所有 《时代经贸》杂志社(北京)有限公司    京ICP备2025128107号-1  京公网安备 11010702002195号
电话:010 — 88258155 或 010—88258128 E-mail: sdjmtg#163.com 或 sdjmtg#126.com(发送邮件时请将#改为@)